Kongressin jäsenet tekivät sen taas. Ratkaisivat kriisin siirtämällä sen myöhemmäksi. Mutta kun katsoo kokonaisuutta tarkemmin, kuvio alkaa toistua: budjettikriisi ei ratkea, sitä vain siirretään eteenpäin kuin kuumaa perunaa.
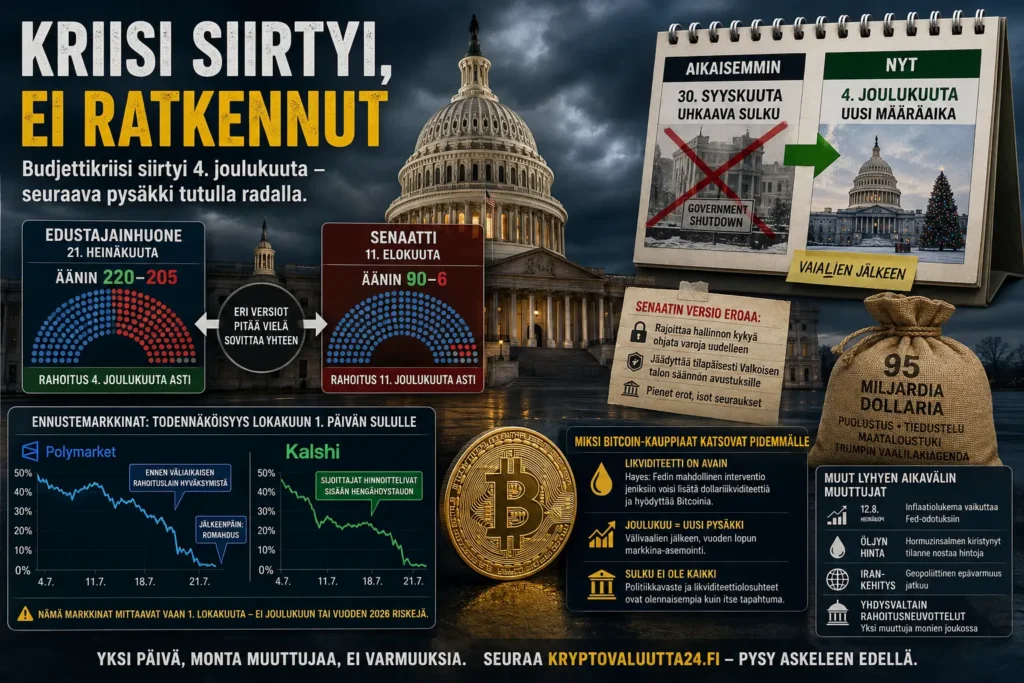
Edustajainhuone hyväksyi 21. heinäkuuta väliaikaisen rahoituslain äänin 220–205. Alkuperäinen 30. syyskuuta uhkaava sulkupäivä siirtyi 4. joulukuuta, siis kätevästi vaalien jälkeiseen aikaan. Tämä ei ollut pelkkä tekninen päätös, vaan poliittinen manööveri: lykkäämällä ratkaisua kongressi vältti vaikeat kompromissit juuri ennen äänestyspäivää. Ennustemarkkinoilla tämä näkyi heti — todennäköisyys lokakuun sululle romahti, kun sijoittajat hinnoittelivat sisään uuden, lyhyen hengähdystauon.
Mutta tarina ei pääty tähän. Väliaikainen rahoituslaki ei poista perusongelmaa: puolueiden välinen kiista menojen tasosta, yksittäisten lisäysten ja leikkausten poliittinen painoarvo sekä se, että kumpikaan osapuoli ei halua näyttää heikolta ennen vaaleja. Joulukuun uusi määräaika on vain seuraava pysäkki tällä tutulla radalla — ja jos historiaa on uskominen, kongressi saattaa jälleen kerran valita ratkaisuksi lisäjatkoajan sen sijaan, että sopisi pitkäaikaisesta budjettipolusta.
Senaatti teki oman version, ja ne eivät täsmää
- elokuuta senaatti hyväksyi oman versionsa äänin 90–6, joka jatkaisi rahoitusta 11. joulukuuta asti edustajainhuoneen 4. joulukuuta sijaan. Kaksi kongressin kamaria, kaksi eri lakiesitystä, sama kuukausi, sama perusongelma. Ne pitää vielä sovittaa yhteen ennen kuin mitään menee presidentti Trumpin pöydälle.
Senaatin versio myös rajoittaa hallinnon kykyä ohjata tiettyjä varoja uudelleen ja jäädyttää väliaikaisesti Valkoisen talon säännön, joka vaatisi poliittista tarkastusta liittovaltion avustuksille. Nämä erot eivät ole pieniä yksityiskohtia. Ne ovat juuri se syy, miksi laki ei voi vielä edetä eteenpäin.
Samaan aikaan edustajainhuoneen republikaanit ovat erikseen vieneet eteenpäin 95 miljardin dollarin budjettisuunnitelman, joka kattaa Iran-liitännäisiä puolustus- ja tiedustelumenoja, maataloustukea sekä osia presidentti Trumpin vaalilakiagendasta. Perusbudjettikiista siis siirtyi, ei ratkennut.
Mitä ennustemarkkinat oikeasti mittaavat
Kalshi ja Polymarket toimivat tapahtumasopimuksilla, jotka maksavat riippuen siitä, tapahtuuko tarkasti määritelty asia. Lokakuun 1. päivän sulkumarkkina mittaa siis vain sitä, tapahtuuko sulku juuri sinä päivänä, ei sitä, syntyykö uusi rahoituskiista joulukuussa.
Tämä ero on nyt tärkeämpi kuin koskaan. Kun molemmat kongressin kamarit tukevat väliaikaista rahoitusta vaalien yli, lokakuun sulkutodennäköisyyttä ei kannata tulkita koko vuoden 2026 fiskaalisen riskin mittariksi.
Ennustemarkkinat ovat muuten reagoineet herkästi aiempiinkin rahoituskiistoihin. Helmikuun 14. päivä alkanut sisäisen turvallisuuden ministeriön sulku aiheutti suuria heilahteluja sopimuksissa, jotka seurasivat milloin rahoitus palautuisi. Sama voi hyvinkin toistua joulukuussa.
Miksi Bitcoin-kauppiaat katsovat pidemmälle kuin sulun odotuksiin
Tässä kohtaa moni ajattelee yksinkertaisesti: ei sulkua, ei riskiä, Bitcoin nousee. Todellisuus on sotkuisempi.
Fiskaalinen epävarmuus, likviditeettiodotukset ja yleinen riskihalukkuus voivat kaikki vaikuttaa Bitcoiniin, mutta yhteys ei ole mekaaninen. Sulku itsessään ei takaa nousua eikä laskua.
Arthur Hayes on erikseen väittänyt, että Fedin mahdollinen interventio Japanin jenin tukemiseksi voisi kasvattaa dollarilikviditeettiä ja lopulta hyödyttää Bitcoinia. Hänen laajempi likviditeettiteesinsä tekee fiskaalisen tai monetaarisen stressin ympärillä syntyvästä politiikkavastauksesta potentiaalisesti tärkeämmän Bitcoinille kuin itse poliittinen tapahtuma. Käsittelimme Hayesin ajattelua tarkemmin artikkelissamme Arthur Hayes ja Bitcoinin “no-trade zone” -tilanne.
Joulukuun rahoituskiista osuisi myös välivaalien jälkeiseen aikaan ja vuoden lopun markkina-asemointiin. Likviditeettivetoisesta näkökulmasta olennaista ei siis ole vain se, syntyykö sulku, vaan minkälaiset fiskaaliset ja monetaariset olosuhteet sen ympärille muodostuvat.
Muut lyhyen aikavälin muuttujat
- elokuuta Bitcoin pysytteli alle 65 000 dollarin, käytyään hetkellisesti noin 65 200 dollarissa aiemmin viikolla. Kongressin rahoitusaikataulu on vain yksi muuttuja monien joukossa. Kävimme läpi toisen tuoreen Bitcoinin hintapudotuksen taustat artikkelissamme Bitcoinin hinta laski alle 70 000 dollarin, Mt. Gox siirsi BTC:tä.
Heinäkuun kuluttajahintaindeksi julkaistaan samana päivänä, 12. elokuuta, mikä tekee Fedin syyskuun päätöksestä altis uudelle inflaatioyllätykselle. Markkinaodotukset ovat jakautuneet siitä, voisivatko päättäjät nostaa korkoja uudelleen. Odotettua kuumempi inflaatioluku voisi nollata korko-odotukset täysin riippumatta siitä, mitä kongressissa tapahtuu.
Hormuzinsalmen helpotuskauppakin on purkautunut sen jälkeen, kun presidentti Trump vaati vuosikymmenten kompensaatiota Iranilta, mikä nosti öljyn hintoja. Bitcoin on kamppaillut vakiinnuttaakseen kestävää nousua yli 65 000 dollarin uudistuneen geopoliittisen epävarmuuden keskellä. Olemme aiemmin kirjoittaneet siitä, miten Hormuzinsalmen tilanne on vaikuttanut kryptomarkkinoihin ja miten Bitcoin nousi yli 77 000 dollarin edellisen tulitaukouutisen myötä, joten tilanteen purkautuminen on suoraa jatkoa jo aiemmin nähdylle kaavalle.
Bitcoin altistuu siis usealle samanaikaiselle katalyytille: inflaatiolle, Fed-odotuksille, öljyn hinnalle, Iran-kehitykselle ja Yhdysvaltain rahoitusneuvotteluille. Kuka tahansa, joka yrittää selittää seuraavan hintaliikkeen pelkällä sulkutodennäköisyydellä, yksinkertaistaa liikaa.
Joulukuu on vielä kaukana. Sitä ennen markkinat ehtivät reagoida moneen muuhunkin.
Seuraa kryptovaluutta24.fi:tä pysyäksesi ajan tasalla siitä, miten Yhdysvaltain talouspolitiikka ja Bitcoin-markkinat kietoutuvat toisiinsa syksyn mittaan.