
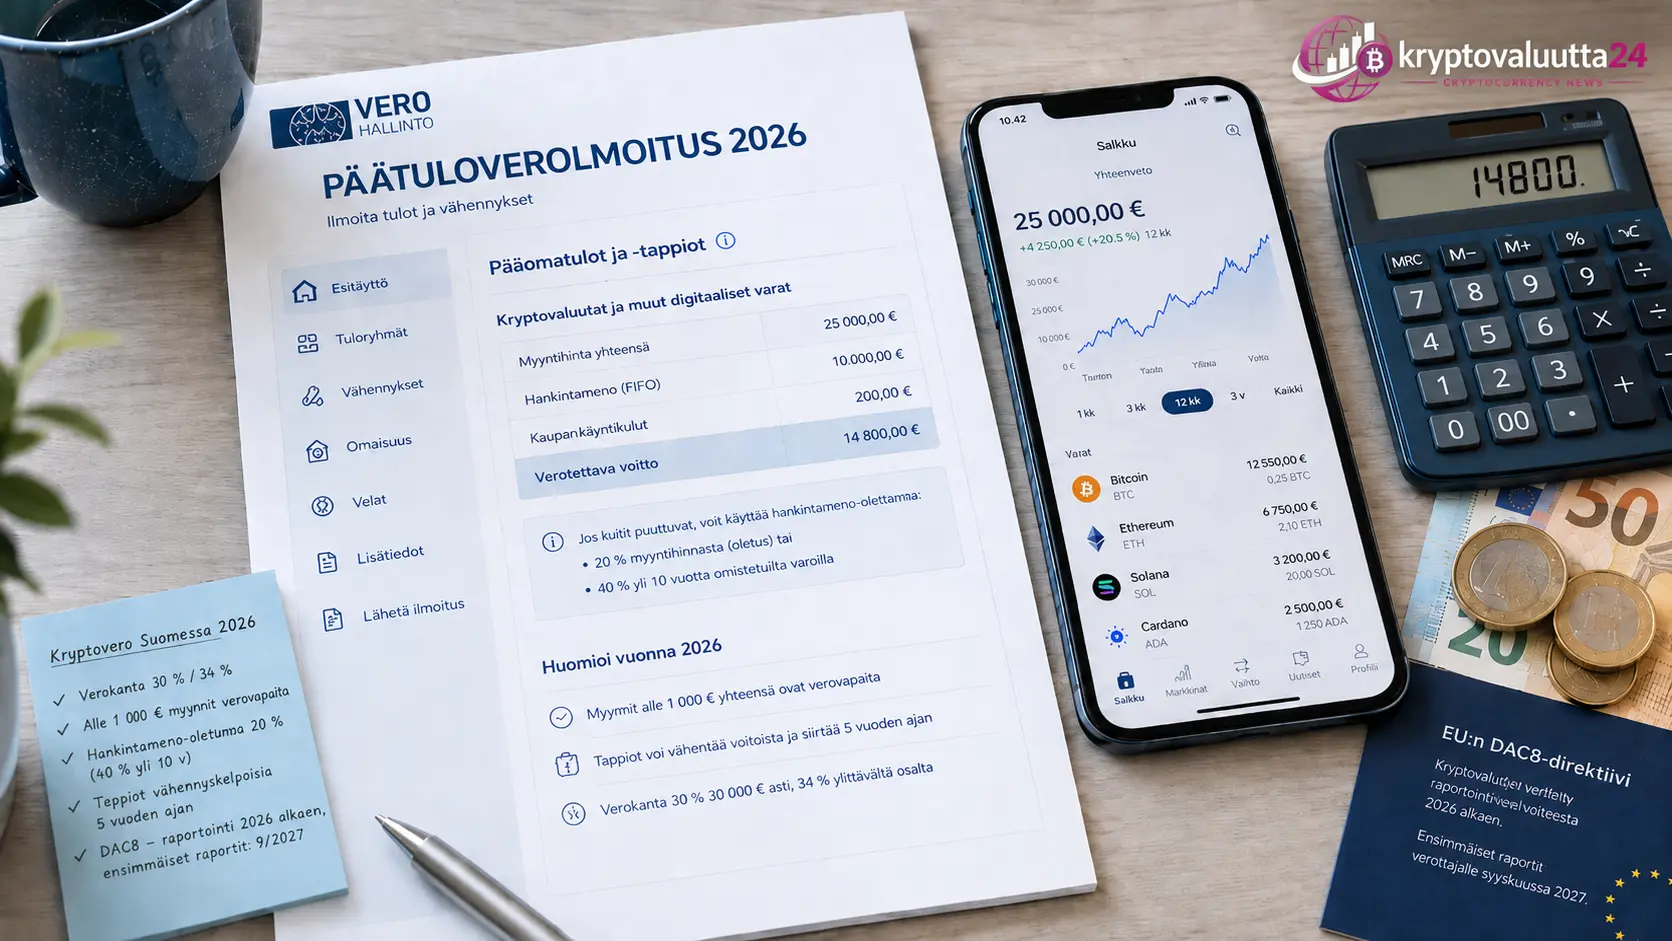
Kryptovero Suomessa 2026: täysi opas ja vertailu 18 Euroopan maahan
Suomessa kryptovoitoista maksetaan 30–34 prosentin pääomatuloveroa, kun taas Portugalissa yli vuoden omistetut kryptovarat ovat yhä verovapaita ja Tanskassa vero voi nousta jopa 52 prosenttiin.
Verokausi tuo joka kevät saman kysymyksen eteen: paljonko krypton myynnistä oikeasti pitää maksaa veroa, ja miten Suomen malli pärjää muihin maihin verrattuna? Kävimme läpi Verohallinnon ohjeistuksen ja vertasimme Suomen mallia 18 muuhun Euroopan maahan selvittääksemme, missä krypto on kalleinta ja missä halvinta omistaa. Samalla kokosimme yhteen käytännön ohjeet siitä, miten voitot lasketaan, mitä yleisiä virheitä ilmoituksissa tehdään, ja mitä EU:n uusi raportointivelvoite tarkoittaa suomalaiselle sijoittajalle.
Kryptoverotus ei ole Suomessa staattinen aihe. Verohallinto on tarkentanut ohjeistustaan useaan otteeseen 2010-luvun puolivälistä lähtien, ja samaan aikaan muu Eurooppa on liikkunut kahteen suuntaan yhtä aikaa: osa maista kiristää verotusta ja tiukentaa raportointia, osa taas kilpailee sijoittajista matalammilla veroasteilla. Tämä opas käy läpi molemmat puolet.
Avainhavainnot
- Suomen kryptovero on 30 prosenttia 30 000 euroon asti ja 34 prosenttia sen ylittävältä osalta
- Myynnit pysyvät kokonaan verovapaina, jos vuoden yhteenlaskettu myyntihinta jää alle 1 000 euron
- Hankintameno-olettama takaa vähintään 20 prosentin vähennyksen myyntihinnasta ilman kuitteja, ja 40 prosenttia yli 10 vuotta omistetuista varoista
- Tappiot voi vähentää voitoista ja siirtää eteenpäin viiden vuoden ajan
- Suomen 34 prosentin huippuveroaste on Euroopan puolivälissä — Tanska (jopa 52 %) ja Ruotsi (30 %) ovat esimerkkejä ääripäistä
- Portugali ja Saksa vapauttavat pitkäaikaiset omistukset verosta kokonaan yli vuoden hallussapidon jälkeen
- Malta, Kypros, Sveitsi ja Arabiemiirikunnat eivät verota yksityishenkilöiden kryptovoittoja juuri lainkaan
- Italia nosti veroastettaan 26 prosentista 33 prosenttiin vuoden 2026 alussa, ja Belgia otti käyttöön uuden 10 prosentin veron samaan aikaan
- EU:n DAC8-direktiivi velvoittaa kaikki kryptopörssit keräämään käyttäjätietoja vuodesta 2026 alkaen, ja ensimmäiset raportit verottajille lähtevät syyskuussa 2027
Miten kryptoveroa lasketaan Suomessa
Verohallinto pitää kryptovaluuttoja omaisuutena, ei virallisena valuuttana. Se tarkoittaa, että lompakoiden välinen siirto ja pelkkä ostaminen eivät laukaise veroa — vero syntyy vasta, kun kryptoa myydään, vaihdetaan toiseen kolikkoon tai käytetään maksuvälineenä. Jokainen näistä lasketaan luovutukseksi, myös kolikosta toiseen tehty vaihto ilman euromääräistä välivaihetta. Moni ensikertalainen olettaa virheellisesti, että vero syntyy vasta, kun kryptot vaihdetaan takaisin euroiksi pankkitilille, mutta Suomen malli ei tee tätä eroa.
Voitto lasketaan FIFO-periaatteella: ensiksi ostettu erä katsotaan aina ensiksi myydyksi, vaikka salkussa olisi hankittu samaa kolikkoa monessa erässä eri hinnoilla. Jos kuitit tai ostohistoria on hukassa, voi käyttää hankintameno-olettamaa, joka takaa vähintään 20 prosentin vähennyksen myyntihinnasta ilman mitään todisteita. Yli kymmenen vuotta omistetuille varoille olettama nousee 40 prosenttiin, mikä palkitsee pitkäaikaista omistamista, vaikka Suomessa ei olekaan Saksan tai Portugalin kaltaista täyttä verovapautusta.
Esimerkki: näin voitto lasketaan käytännössä
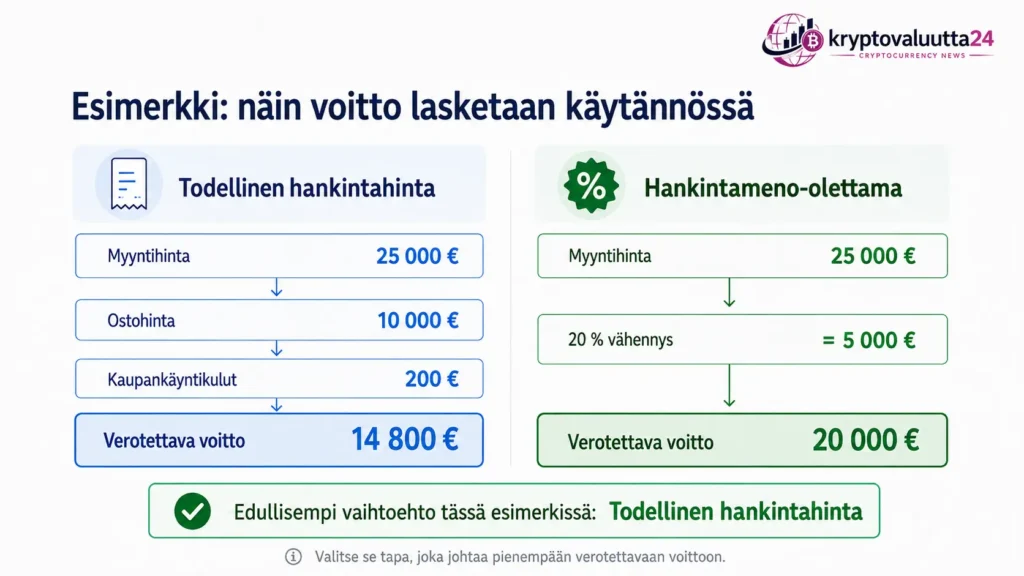
Jos ostit Bitcoinia 10 000 eurolla vuonna 2020 ja myit kaiken myöhemmin 25 000 eurolla, verotettava voitto riippuu siitä, mitä kuitteja sinulla on tallella.
Mikäli ostokuitit ja kaupankäyntikulut löytyvät, voitto lasketaan toteutuneiden kulujen mukaan eli myyntihinnasta vähennetään ostohinta ja kulut. Jos taas kuitteja ei ole, voit käyttää 20 prosentin hankintameno-olettamaa, jolloin myyntihinnasta myönnetään automaattisesti viidenneksen vähennys. Näistä kahdesta tavasta kannattaa aina laskea molemmat ja valita se, joka jättää verotettavan voiton pienemmäksi.
Verokannassa on kaksi porrasta. Pääomatuloista maksetaan 30 prosenttia 30 000 euroon asti, ja tämän ylittävältä osalta 34 prosenttia. Käytännössä tämä koskee kaikkia pääomatuloja yhteensä, ei pelkkiä kryptovoittoja, joten osakevoitot, vuokratulot ja muut pääomatulot lasketaan samaan rajaan mukaan. Pieni helpotus löytyy alarajalta: jos vuoden aikana myydyn omaisuuden — kryptot mukaan lukien — yhteenlaskettu myyntihinta jää alle 1 000 euron, koko voitto on verovapaa. Tappiot puolestaan voi vähentää saman vuoden voitoista, ja jos tappiot ovat voittoja suuremmat, erotuksen voi siirtää vähennettäväksi seuraavien viiden vuoden aikana. Tämä on käytännössä tärkeä yksityiskohta laskumarkkinoiden jälkeen, sillä moni sijoittaja unohtaa hyödyntää tappiontasauksen täysimääräisesti.
Louhinnasta saatu tulo on eri asia. Se verotetaan yleensä ansiotulona, jonka veroaste voi nousta kunnasta riippuen jopa 44 prosenttiin, kun taas stakingista saatu tuotto lasketaan Verohallinnon ohjeistuksen mukaan pääomatuloksi vasta silloin, kun se realisoidaan. Lahjaksi saatu krypto pysyy verovapaana 5 000 euroon asti, minkä ylittävältä osalta maksetaan erillistä lahjaveroa. NFT:t noudattavat samaa logiikkaa kuin muutkin kryptovarat: myynti on luovutus, ja voitto lasketaan samalla tavalla kuin kolikoillakin.
Suomi Euroopan vertailussa
Maa | Kryptovero (yksityishenkilöt) | Huomio |
|---|---|---|
Tanska | 37–52 % | Voitot verotetaan ansiotulona, harkinnassa myös realisoitumattomien voittojen verotus |
Itävalta | jopa 55 % | Yksi Euroopan kireimmistä malleista |
Italia | 33 % | Nostettu 26 %:sta vuoden 2026 alussa, alle 2 000 € voitot verovapaita |
Irlanti | 33 % | Kiinteä vero riippumatta omistusajasta |
Ranska | noin 31,4 % | Kiinteä yhdistelmävero tulosta ja sosiaalimaksuista |
Suomi | 30–34 % | Kaksiportainen malli, 1 000 € verovapaa raja |
Ruotsi | 30 % | Kiinteä vero, staking ja louhinta ansiotulona 32–52 % |
Espanja | 19–28 % | Progressiivinen, tappiot voi siirtää 4 vuodeksi eteenpäin |
Iso-Britannia | 18–24 % | Riippuu kokonaistulotasosta |
Belgia | 10 % | Uusi vero tavanomaiselle sijoitustoiminnalle vuodesta 2026 |
Alankomaat | varallisuusvero oletetulle tuotolle | Vero maksetaan omistuksesta, ei realisoiduista voitoista |
Norja | 22 % | Kiinteä pääomatulovero |
Portugali | 0 % (yli 1 v.) / 28 % (alle 1 v.) | Täysi verovapaus vain pitkäaikaisille omistuksille |
Saksa | 0 % (yli 1 v.) / progressiivinen alle vuoden | Yksi vuosi hallussapitoa riittää verovapauteen |
Sveitsi | 0 % yksityissijoittajille | Pieni vuotuinen varallisuusvero, ei erillistä myyntivoittoveroa |
Bulgaria | 10 % | Kiinteä matala vero |
Malta | 0–5 % | Riippuu siitä, katsotaanko toiminta sijoittamiseksi vai elinkeinoksi |
Kypros | 0 % | Ei verota yksityishenkilöiden kryptovoittoja |
Arabiemiirikunnat | 0 % | Ei kryptoveroa lainkaan |
Suomi asettuu taulukossa selvästi keskikastiin. Se on tiukempi kuin Norja, Ruotsi tai Iso-Britannia, mutta kaukana Tanskan tai Itävallan tasosta. Verrattuna Saksaan ja Portugaliin ero on rakenteellinen: Suomessa ei ole minkäänlaista automaattista verovapautta pitkäaikaiselle omistukselle, vaan hankintameno-olettaman 40 prosentin vähennys yli kymmenen vuoden omistuksille on lähinnä osittainen helpotus, ei täysi vapautus. Espanjan ja Ison-Britannian progressiiviset mallit taas muistuttavat sitä, että pelkkä prosenttiluku ei aina kerro koko totuutta-olemmissa maissa lopullinen veroaste riippuu sijoittajan kokonaistulotasosta, ei pelkästä kryptovoitosta.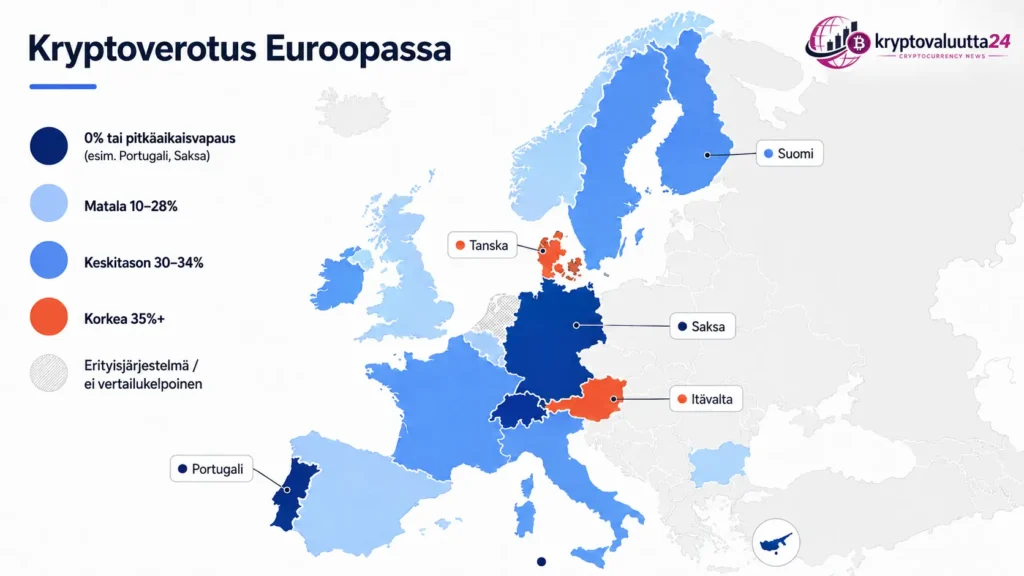
Missä krypto on halvinta omistaa
Portugali ja Saksa erottuvat siitä, että aika itsessään poistaa veron. Portugalissa yli vuoden omistetut kryptovarat ovat yksityishenkilöille kokonaan verovapaita, kunhan toimintaa ei katsota ammattimaiseksi kaupankäynniksi. Saksassa sama periaate toimii käänteisesti: vuoden hallussapito riittää nollaveroon, mutta sitä nopeampi myynti verotetaan täysimääräisesti progressiivisen tuloveron mukaan.
Sveitsi kulkee omaa polkuaan. Yksityissijoittajat eivät maksa myyntivoittoveroa lainkaan, mutta sen sijaan maksettavaksi tulee pieni vuotuinen varallisuusvero koko omaisuudesta, kryptot mukaan lukien, riippumatta siitä myykö sijoittaja mitään. Se on eri logiikka kuin Suomessa, jossa vero syntyy vasta realisoinnin yhteydessä.
Malta, Kypros ja Arabiemiirikunnat menevät pidemmälle eivätkä verota yksityishenkilöiden kryptovoittoja juuri lainkaan riippumatta omistusajasta. Bulgarian ja Belgian 10 prosentin kiinteät verot ovat Euroopan unionin alueella matalimpien joukossa, joskin Belgiassa uusi vero koskee vain vuoden 2026 alusta alkaen niin sanottua tavanomaista sijoitustoimintaa — aktiivisempi kaupankäynti voi kuulua eri, ankarampaan verokohteluun.
Missä vero on korkein
Tanskan malli on Euroopan tiukimpia, koska kryptovoitot lasketaan ansiotuloksi eikä erillisenä pääomatulona. Se tarkoittaa 37–52 prosentin veroastetta tulotasosta riippuen, ja maassa on jopa harkittu vielä pidemmälle menevää mallia, jossa verotettaisiin salkun arvonnousua vuosittain, vaikka mitään ei olisi myyty. Itävallan jopa 55 prosentin veroaste ja Ranskan noin 31,4 prosentin yhdistelmävero pitävät molemmat Suomen tason yläpuolella, vaikka kumpikaan ei mene aivan yhtä pitkälle kuin Tanska.
Italia on tuoreimpia esimerkkejä kiristyvästä linjasta. Maa nosti kryptovoittojen verokantansa 26 prosentista 33 prosenttiin vuoden 2026 budjetissa, ja samalla se antoi sijoittajille kertaluonteisen mahdollisuuden nollata hankintahintansa maksamalla 18 prosentin kertaveron olemassa olevista realisoitumattomista voitoista. Alle 2 000 euron vuotuiset voitot pysyvät edelleen verovapaina, mutta tämän ylittävältä osalta uusi 33 prosentin kanta on jo lähellä Suomen huippuveroastetta. Irlannin 33 prosentin kiinteä vero on samaa luokkaa, mutta siellä veroaste ei riipu lainkaan omistusajasta niin kuin Saksassa tai Portugalissa.
Alankomaissa verotus toimii aivan eri tavalla kuin meillä. Realisoitujen voittojen sijaan maassa verotetaan varallisuuden laskennallista tuottoa. Verolappu voi siis tupsahtaa postiluukusta silloinkin, kun sijoitustesi arvo on todellisuudessa sulanut vuoden aikana.
Mitä DAC8-raportointi tarkoittaa suomalaiselle sijoittajalle
EU:n DAC8-direktiivi tuli voimaan vuoden 2026 alussa, ja se velvoittaa kaikki EU-alueella toimivat kryptopalveluntarjoajat keräämään käyttäjistään tarkat tunnistetiedot: nimen, osoitteen, syntymäajan ja verotunnisteen. Ensimmäiset raportit, jotka kattavat vuoden 2026 aikana tehdyt kaupat, toimitetaan veroviranomaisille syyskuuhun 2027 mennessä. Käytännössä tämä tarkoittaa, että anonyymi kaupankäynti säännellyillä eurooppalaisilla alustoilla on käytännössä historiaa.
Suomalaiselle sijoittajalle tämä ei tuo uusia verosääntöjä – voitot on pitänyt ilmoittaa tähänkin asti – mutta kiinnijäämisen riski kasvaa heittämällä. Verohallinto saa jatkossa tiedot eri alustoilla tehdyistä kaupoista automaattisesti, joten ilmoittamatta jättäminen on aiempaa huomattavasti vaarallisempaa. Kehitys on globaali: OECD:n vastaavaan CARF-sääntelyyn on sitoutunut jo yli 50 maata, mukaan lukien useimmat Euroopan maat, Japani ja Etelä-Korea.
Yleisimmät virheet kryptoveroilmoituksessa
Suurin yksittäinen virhe on unohtaa, että kolikosta toiseen tehty vaihto on veronalainen tapahtuma. Moni sijoittaja mieltää vaihdon esimerkiksi bitcoinista etheriin neutraaliksi toimenpiteeksi, koska mitään ei muuteta euroiksi, mutta Verohallinto katsoo tämän kahdeksi erilliseksi luovutukseksi: ensin bitcoinin myynniksi ja sitten etherin ostoksi. Toinen yleinen virhe on tappioiden unohtaminen kokonaan ilmoituksesta, vaikka niiden vähentäminen voisi pienentää seuraavien vuosien verotaakkaa merkittävästi.
Kolmas sudenkuoppa liittyy siihen, kumpaa laskentatapaa käytetään. Jos sijoittaja käyttää hankintameno-olettamaa yhdessä luovutuksessa, hänen ei tarvitse käyttää samaa tapaa kaikissa muissa saman vuoden luovutuksissa — jokainen kauppa lasketaan erikseen sen mukaan, kumpi tapa on edullisempi juuri sille kaupalle. Moni ei tiedä tätä ja käyttää tarpeettomasti epäedullisempaa laskentatapaa koko salkulleen.
Neljäs virhe koskee kirjanpitoa itsessään. Jos sijoittaja on käyttänyt useampaa pörssiä vuosien varrella, siirtänyt kryptoa omaan lompakkoon ja takaisin, tai osallistunut airdropeihin, ostohistoria pirstoutuu helposti moneen paikkaan. Kun verottaja pyytää myöhemmin selvitystä, puuttuva kuitti voi pakottaa käyttämään hankintameno-olettamaa, vaikka todellinen hankintahinta olisi ollut korkeampi ja siten verotuksellisesti edullisempi. Tämän takia kannattaa tallentaa kauppahistoria heti kaupanteon yhteydessä, ei vasta veroilmoitusta tehdessä. Sama koskee lompakoiden välisiä siirtoja: vaikka ne eivät itsessään ole veronalaisia, niiden dokumentointi auttaa todistamaan, että kolikot todella ovat peräisin aiemmin ostetusta erästä eivätkä esimerkiksi ilmoittamattomasta tulosta.
Viides ja usein aliarvioitu virhe on ulkomaisten pörssien unohtaminen kokonaan. Suomalainen verovelvollinen on velvollinen ilmoittamaan voitot riippumatta siitä, sijaitseeko pörssi Suomessa, Virossa vai esimerkiksi Yhdysvalloissa. DAC8:n myötä tämä muuttuu entistä näkyvämmäksi myös verottajalle, mutta velvollisuus on ollut olemassa jo ennen direktiiviä.
Näin ilmoitat kryptoveron OmaVerossa
- Laske kunkin myynnin voitto tai tappio FIFO-periaatteella tai käytä hankintameno-olettamaa, jos kuitit puuttuvat.
- Kirjaa jokainen luovutus erikseen OmaVerossa — myös kolikosta toiseen tehdyt vaihdot lasketaan luovutuksiksi.
- Ilmoita voitot ja tappiot omina erinään. Tappiot vähentyvät automaattisesti saman vuoden voitoista, ja ylimenevä osa siirtyy seuraaville vuosille.
- Tarkista alle 1 000 euron raja. Jos vuoden yhteenlaskettu myyntihinta jää sen alle, koko voitto on verovapaa eikä sitä tarvitse edes ilmoittaa voittona.
- Korjaa vanhat ilmoitukset tarvittaessa. OmaVerossa voi tehdä oikaisuvaatimuksen jälkikäteen kolmen vuoden ajan verovuoden päättymistä seuraavan vuoden alusta.
Moni käyttää tähän automatisoituja työkaluja, koska vaihtojen ja siirtojen manuaalinen laskenta käy nopeasti raskaaksi salkun kasvaessa. Työkalut kuten Koinly, Waltio ja Divly hakevat kauppahistorian suoraan pörsseistä ja lompakoista, laskevat voitot FIFO-periaatteella automaattisesti ja tuottavat valmiin yhteenvedon, joka on helppo siirtää OmaVeroon. Tämä on erityisen hyödyllistä sijoittajalle, joka on käyttänyt useampaa pörssiä tai tehnyt kymmeniä pieniä kauppoja vuoden aikana, sillä käsin laskeminen kasvattaa virheriskiä merkittävästi.
Sama kehitys näkyy myös muualla maailmassa. Olemme aiemmin kirjoittaneet siitä, miten Japani keventää omaa kryptoveromalliaan 55 prosentista 20 prosenttiin, mikä osoittaa, että verokannat elävät jatkuvasti myös Euroopan ulkopuolella. Sijoittajan kannattaa siis seurata oman kotimaansa lisäksi myös laajempaa kansainvälistä kehitystä, sillä yksikin suuri muutos naapurimaassa voi vaikuttaa koko alueen sääntelyilmapiiriin.
Menetelmä
Suomen tiedot perustuvat Verohallinnon julkiseen ohjeistukseen kryptovaluuttojen verotuksesta sekä alan verotyökalujen (Koinly, Waltio, Divly) tulkintoihin samasta ohjeistuksesta. Muiden maiden veroasteet on koottu useasta kansainvälisestä kryptoveroseurannasta, muun muassa Coincubin, CountryTaxCalcin ja LCX:n vuoden 2026 Eurooppa-katsauksista. DAC8- ja CARF-tiedot perustuvat EU:n virallisiin direktiiviteksteihin ja OECD:n raportointiaikatauluun. Veroasteet voivat vaihdella yksilöllisen tilanteen, kunnallisveron ja toiminnan luonteen (sijoittaminen vs. elinkeino) mukaan, joten taulukko kuvaa yleistä tasoa, ei yksittäistapausta.
On myös hyvä muistaa, että tämä opas kuvaa tilannetta kesällä 2026, ja sekä Suomen että muiden maiden verokannat voivat muuttua seuraavassa budjettiriihessä tai EU-tason päätöksessä. Italian ja Belgian tuoreet muutokset osoittavat, että jopa vakiintuneilta tuntuvat verokannat voivat kiristyä yllättävän nopeasti, joten kannattaa tarkistaa Verohallinnon ajantasainen ohjeistus aina ennen oman veroilmoituksen tekemistä.
Tarvitsetko apua oman salkkusi verolaskentaan? Tutustu kryptovaluutta24.fi:n muihin oppaisiin ja pysy ajan tasalla Suomen kryptoverotuksen muutoksista.


