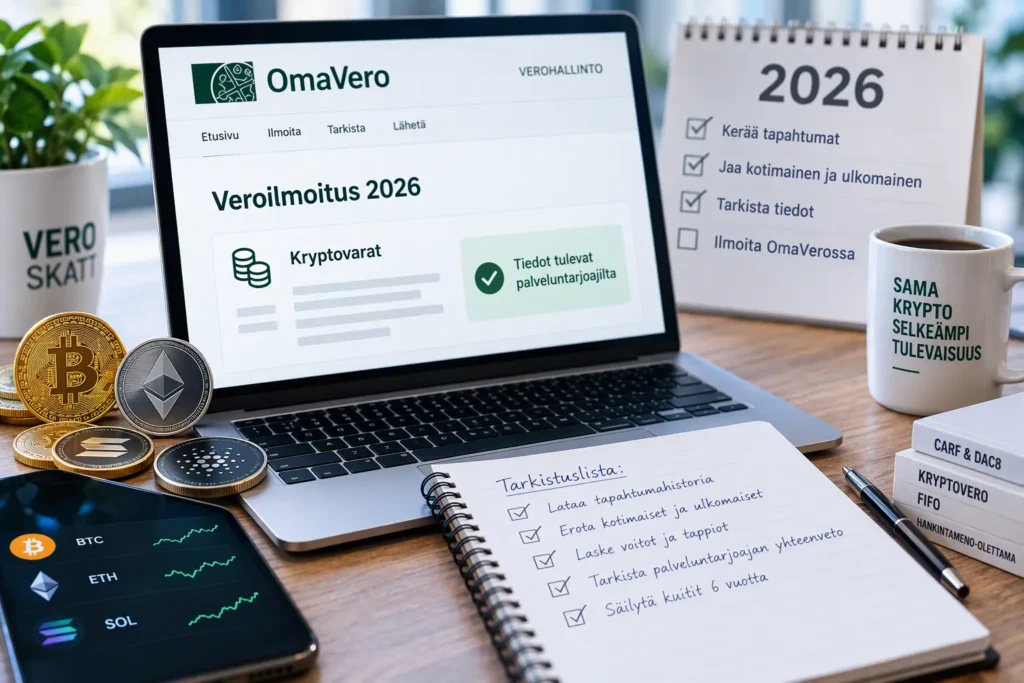
Kryptojen ilmoittaminen OmaVerossa muuttuu verovuodesta 2026 alkaen, ja muutos kannattaa ottaa vakavasti jo nyt, vaikka veroilmoitus on edessä vasta keväällä. Verohallinnon mukaan viranomainen saa tästä vuodesta lähtien entistä kattavammat tiedot kryptovarojen kaupankäynnistä, ja ilmoitettavat summat annetaan vuositasolla yhteissummina. Lisäksi kotimaisten ja ulkomaisten palveluntarjoajien kautta syntyneet voitot ja tappiot pitää erotella. Jos olet käyttänyt useampaa pörssiä tai välittäjää, vuoden tapahtumat kannattaa jaotella oikein jo ennen kuin lomake aukeaa.
Vero saa tiedot, ja se näkyy lomakkeessa
Taustalla on kansainvälinen CARF- ja DAC8-raportointi. Verohallinnon tiedotteen mukaan palveluntarjoajat keräävät 1.1.2026 alkaen käyttäjien tiedot, kuten verotunnisteen ja asuinmaan, sekä ostot, myynnit ja siirrot. Ensimmäisen vuosi-ilmoituksen Verohallinto odottaa tammikuussa 2027, ja tietojen kansainvälinen vaihto käynnistyy ensimmäistä kertaa viimeistään syyskuussa 2027. Suomalaisten palveluntarjoajien pitää lisäksi ilmoittaa tiedot, joista voi laskea suomalaisten yksityishenkilöiden ja kuolinpesien luovutusvoitot ja -tappiot.
Verohallinto muistuttaa kuitenkin, että verovelvollisen pitää itse ilmoittaa kryptovoitot, -tappiot ja muut tulot esitäytetyssä veroilmoituksessa ja tarkistaa siellä jo näkyvät tiedot. Tietojen saaminen palveluntarjoajilta ei siis poista omaa ilmoitusvelvollisuutta.
Raportoinnin taustasta ja Suomen asemasta olemme kirjoittaneet aiemmin elokuun CARF-jutussa. Tässä jutussa keskitytään siihen, mitä sinä itse täytät. Mittakaavasta kertoo se, että valtiovarainministeriön mukaan noin puoli miljoonaa suomalaista omisti kryptovaroja maaliskuussa 2025 ja kryptoverojen veroaukon on arvioitu liikkuneen 20 ja 50 miljoonan euron välillä, kuten valtioneuvosto kertoo.
Yhteissummat ja kaksi eri ryhmää
Verohallinnon OmaVero-ohjeen mukaan verovuodesta 2026 alkaen kryptovarojen hankintakulut, myyntihinnat ja kertyneet voitot tai tappiot ilmoitetaan yhteissummana koko vuodelta. Voitot ja tappiot kirjataan erikseen sen mukaan, tulivatko ne suomalaisen vai ulkomaisen palveluntarjoajan kautta. Jos liität mukaan yksityiskohtaisen tiedoston, summat pitää silti täyttää kenttiin.
Käytännössä tämä tarkoittaa palveluryhmien erottelua. Jos olet käyttänyt esimerkiksi suomalaista välittäjää ja ulkomaista pörssiä, kummastakin tarvitaan oma kokonaisuutensa. Kaikkien kauppojen niputtaminen yhteen ei siis sovi tähän.
Yksi varaus: Verohallinnon ilmoitusohje on päivitetty viimeksi 1.1.2026. Tarkista siksi ennen ilmoittamista, onko ohjetta täydennetty.
Yksittäisten myyntien kirjaaminen
Ohjesivulla on kuvattu myös tapa, jossa jokainen myynti syötetään erikseen myyntipäivän, myyntihinnan, ostopäivän, ostohinnan ja kulujen kanssa. Laskelma liitetään PDF-tiedostona, koska OmaVero ei hyväksy Excel-liitteitä. Jos vuoden aikana on sekä voittoja että tappioita, ne ilmoitetaan kahtena erillisenä luovutuksena, jotta tappiot kohdistuvat oikein.
Laskelman pohjana toimii Verohallinnon FIFO-laskuri, jolla jokaiselle kryptovaralle tehdään oma laskelma. Jos FIFO-periaate on sinulle vielä vieras, löydät selityksen FIFO-oppaastamme.
Perusasiat pysyvät ennallaan
Luovutukseksi lasketaan Verohallinnon kryptosivun mukaan paitsi myynti euroiksi myös vaihto kryptosta toiseen sekä laskun maksaminen tai tavaran ostaminen kryptolla. Pelkkä omistaminen ei vaadi ilmoittamista. Staking- ja lainaustulo on pääomatuloa, kun taas louhinta on pääsääntöisesti ansiotuloa. Kryptovaihdon käytännöistä kerromme erillisessä oppaassa.
Staking- ja louhintatulo arvostetaan euroiksi sillä kurssilla, joka oli tulon saantihetkellä. Louhinnassa voi käyttää päivä- tai kuukausikeskikurssia, kunhan sama tapa pidetään koko vuoden. Louhijan kannattaa muistaa myös laitteiden vähennykset: Verohallinnon ohjeen mukaan laitteiden hankintamenosta voi vähentää 25 prosenttia satunnaisessa louhinnassa, 50 prosenttia louhintatulossa ja 100 prosenttia, jos laitteita käytetään pääasiassa louhintaan.
Hankintameno-olettama on 20 prosenttia myyntihinnasta, jos omistus on kestänyt alle kymmenen vuotta, ja 40 prosenttia, jos yli. Jos valitset olettaman, et voi vähentää samalla todellista hankintahintaa ja kuluja. OmaVero laskee molemmat vaihtoehdot ja ottaa sinulle edullisemman käyttöön automaattisesti. Lisää aiheesta: mikä on hankintameno-olettama.
Tappiot vähennetään ensin luovutusvoitoista ja sitten muista pääomatuloista. Käyttämättä jäänyt tappio siirtyy viideksi vuodeksi eteenpäin. Kuitit ja tiedot kannattaa säilyttää kuusi vuotta verovuoden päättymisestä.
Mitä tehdä jo ennen vuodenvaihdetta
Lataa tapahtumahistoria jokaisesta palvelusta erikseen ja merkitse muistiin, onko palvelu suomalainen vai ulkomainen. Jos ostopäivä on jäänyt epäselväksi, Verohallinnon ohje sanoo, että merkitään hankintavuoden ensimmäinen päivä. Vertaa lopuksi omia lukujasi palveluntarjoajan antamiin vuosiyhteenvetoihin, koska samat tiedot päätyvät myös Verohallinnolle.
Miten Suomen säännöt asettuvat muuhun Eurooppaan, selviää kryptoverovertailusta. Onko sinun tapahtumasi jo valmiiksi jaoteltu palveluittain, vai tuottaako jokin vaihe päänvaivaa? Kerro kommenteissa, niin otamme sen seuraavaan oppaaseen.