FIFO-periaate kryptoverotus Suomessa 2026 ratkaisee yhden asian, joka yllättää monen sijoittajan: et voi itse valita, minkä bitcoin-erän katsot myyneesi. FIFO tulee sanoista “first in, first out” eli ensiksi ostettu, ensiksi myyty, ja Verohallinto olettaa aina, että ensiksi ostettu erä lähtee ensimmäisenä. FIFO kryptovaluutan verotuksessa on Suomessa oletusarvoinen sääntö kaikille yksityissijoittajille. Tässä käydään läpi, miten sääntö toimii käytännössä ja miksi se voi kasvattaa verotettavaa voittoasi enemmän kuin odotat.
Miksi FIFO-periaate kryptoverotus Suomessa 2026 vaikuttaa voittoihin
Jos olet ostanut samaa kryptovaluuttaa useassa erässä eri hintaan, järjestyksellä on väliä. Verohallinto ei kysy, mistä lompakosta tai pörssistä myynti teknisesti tapahtuu. Se katsoo aina, että vanhin erä poistuu salkusta ensin, ja tämä vaikuttaa suoraan siihen, kuinka suureksi kryptovaluutan luovutusvoitto lasketaan.
Sääntö ei ole pelkkä tulkinta. Korkein hallinto-oikeus vahvisti asian tuoreessa ennakkopäätöksessään, jonka mukaan luovutusvoitto lasketaan FIFO-periaatteella eikä esimerkiksi keskihintamenetelmällä. Päätös sitoo nykyisin myös Verohallinnon omaa ohjeistusta.
Käytännössä tämä tarkoittaa, että jos ostit bitcoinia ensin halvalla ja myöhemmin kalliimmalla, myynti kohdistuu siihen halvimpaan erään. Se yleensä kasvattaa verotettavaa voittoa verrattuna tilanteeseen, jossa saisit itse valita myytävän erän.
Siksi tarkka ostohistoria on tärkeämpi kuin moni luulee. Jos ostot ovat hajallaan eri pörsseissä ja lompakoissa, FIFO-järjestystä voi olla vaikea todistaa jälkikäteen ilman kuitteja tai tapahtumalokia. Kannattaa siis tallentaa jokaisen oston päivämäärä, määrä ja hinta heti kaupanteon yhteydessä, ei vasta veroilmoitusta tehdessä.
Esimerkki: kryptovaluutan voiton laskeminen FIFO-periaatteella
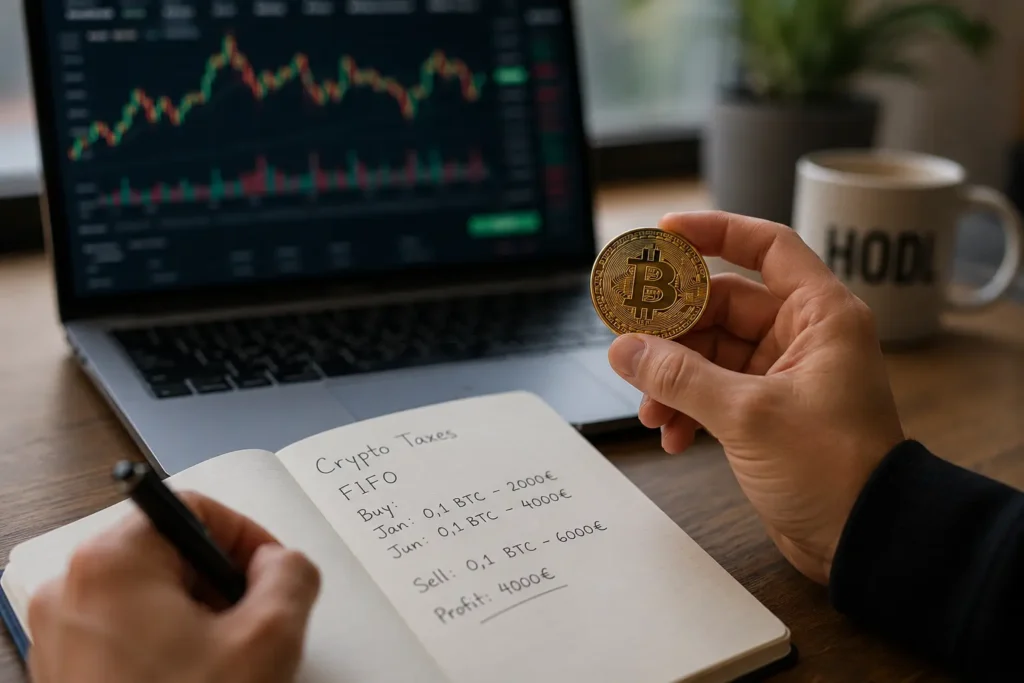
Kuvitellaan sijoittaja, joka osti 0,1 bitcoinia 2 000 eurolla tammikuussa ja toisen 0,1 bitcoinia 4 000 eurolla kesäkuussa. Jos hän myy 0,1 bitcoinia myöhemmin 6 000 eurolla, myynti kohdistuu FIFO-periaatteen mukaan tammikuun erään. Verotettava voitto on tällöin 4 000 euroa, ei 2 000 euroa, vaikka sijoittaja olisi mieluummin halunnut myydä kesäkuun erän.
Entä jos sijoittaja ostaisi vielä kolmannen erän, esimerkiksi 0,1 bitcoinia 5 000 eurolla syyskuussa, ja myisi myöhemmin 0,2 bitcoinia? FIFO-periaatteen mukaan myynti kohdistuisi ensin tammikuun erään ja vasta sen jälkeen kesäkuun erään, vaikka syyskuun erä olisi lompakossa yhtä kauan. Syyskuun erä säilyisi salkussa, kunnes aiemmat erät on käytetty loppuun.
Ero korostuu erityisesti silloin, kun hinta on vaihdellut voimakkaasti ostokertojen välillä. Tämä on kryptomarkkinoilla pikemminkin sääntö kuin poikkeus, ja se on yksi syy, miksi FIFO-periaate kryptoverotus Suomessa 2026 kannattaa ymmärtää etukäteen eikä vasta veroilmoitusta tehdessä.
FIFO-periaate kryptoverotus Suomessa 2026 koskee myös vaihtoja
Sama periaate pätee kolikosta toiseen tehtyihin vaihtoihin, ei pelkkiin euromääräisiin myynteihin. Jos vaihdat bitcoinia etheriin, se lasketaan bitcoinin luovutukseksi, ja FIFO määrittää, mikä ostetuista bitcoin-eristä katsotaan tässä vaihdossa myydyksi.
Tämä yllättää monta aloittelijaa, sillä vaihto ei tunnu myynniltä silloin, kun mitään ei muuteta euroiksi. Kannattaa siis tutustua tarkempaan vertailuun kryptoverotuksesta eri Euroopan maissa, jotta näkee, miten Suomen malli eroaa naapurimaista.
Monilla pörsseillä on oma sisäinen tapansa näyttää saldo, eikä se aina vastaa FIFO-järjestystä. Siksi kannattaa tarvittaessa käyttää erillistä laskentatyökalua tai taulukkoa, joka pitää kirjaa jokaisesta ostosta erikseen. Näin vältyt siltä, että joudut arvailemaan, mikä erä oikeasti myytiin.
FIFO vai hankintameno-olettama: kumpi kannattaa valita
Nämä kaksi menetelmää eivät sulje toisiaan pois: FIFO määrittää, minkä erän myynti koskee, kun taas hankintameno-olettama kertoo, millä hinnalla se erä lasketaan. FIFO-periaate kryptoverotus Suomessa 2026 ei siis tarkoita automaattisesti suurempaa veroa, vaan pelkästään sen, mikä erä on kyseessä.
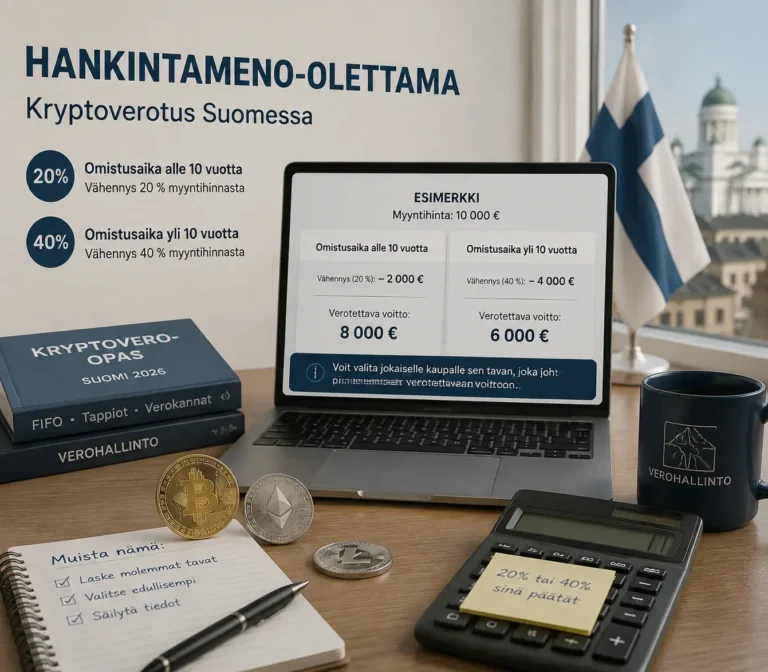
Verohallinnon virallisessa ohjeistuksessa kryptovarojen verotuksesta hankintameno-olettama on vähintään 20 prosenttia myyntihinnasta, ja yli kymmenen vuotta omistetulle omaisuudelle se nousee 40 prosenttiin. Käytännössä lasket ensin FIFO:n mukaan, mikä erä on kyseessä, ja valitset sille sitten edullisemman laskutavan.
Todellisen hankintahinnan käyttäminen vaatii, että pystyt osoittamaan ostotapahtuman kuitilla tai pörssin tapahtumalokilla. Jos tätä näyttöä ei ole, hankintameno-olettama on usein ainoa käytännöllinen vaihtoehto, vaikka se johtaisikin suurempaan verotettavaan voittoon kuin todellinen hankintahinta olisi tuottanut.
Moni sijoittaja käyttää apuna automaattisia laskentatyökaluja, kuten Koinlya, Waltiota tai Divlyä, jotka hakevat kauppahistorian suoraan pörsseistä ja lompakoista ja laskevat FIFO-järjestyksen automaattisesti. Näin manuaalisen laskennan virheriski pienenee huomattavasti, etenkin jos kauppoja on tehty useilla eri alustoilla.
Usein kysytyt kysymykset: FIFO-periaate kryptoverotus Suomessa 2026
Voinko valita, minkä erän myyn, jos pidän kryptot eri lompakoissa? Et voi. Sääntö koskee kaikkea samaa kryptovaluuttaa riippumatta siitä, missä lompakossa tai pörssissä se sijaitsee. Verohallinto katsoo kaikki saman kolikon erät yhtenä kokonaisuutena.
Miten FIFO toimii, jos olen käyttänyt useampaa pörssiä samanaikaisesti? Verohallinto katsoo kaikki saman kolikon erät yhtenä kokonaisuutena riippumatta pörssistä, joten ostot eri alustoilta lasketaan yhteen samaan FIFO-järjestykseen. Tästä syystä kannattaa koota kauppahistoria yhteen paikkaan ennen veroilmoituksen tekemistä.
Onko FIFO pakollinen, vai voisiko käyttää jotain muuta menetelmää? FIFO on Verohallinnon oletusmenetelmä yksityishenkilöille, ja FIFO-periaate kryptoverotus Suomessa 2026 syrjäyttää vaihtoehtoiset menetelmät, kuten LIFO:n eli viimeksi ostetun, ensin myydyn periaatteen, joita ei hyväksytä yksityissijoittajien verotuksessa.
Tarvitsetko apua oman salkkusi verolaskentaan? Käy ostohistoriasi läpi huolella ja mieti kunkin erän kohdalla, kannattaako sinun käyttää todellista hankintahintaa vai hankintameno-olettamaa. Pieni etukäteen tehty laskutyö säästää usein yllätyksiltä veroilmoitusta tehdessä.