Hankintameno-olettama on yksi niistä verokäsitteistä, jotka kuulostavat monimutkaisilta mutta ovat käytännössä yllättävän yksinkertaisia. Kyse on laskentatavasta, jonka Verohallinto myöntää automaattisesti: se antaa vähintään 20 prosentin vähennyksen omaisuuden myyntihinnasta, vaikka todellista ostohintaa ei pystyisi todistamaan. Sama sääntö koskee kryptovaluuttoja, ja juuri siksi moni suomalainen sijoittaja selviää veroilmoituksestaan hyvin, vaikka vanhat ostokuitit olisivat kadonneet vuosien varrella jonnekin. Seuraavaksi käymme läpi, miten olettaman laskee ja milloin sen käyttö oikeasti kannattaa.
Sääntö ei ole mikään uusi krypto-ilmiö. Se syntyi aikanaan helpottamaan pitkäaikaisten omistusten verotusta juuri niissä tilanteissa, joissa tarkkaa ostohintaa ei enää pystynyt jäljittämään. Kryptovaluuttojen kohdalla tämä on erityisen yleistä, sillä moni osti ensimmäiset bitcoininsa tai muut kolikkonsa jo vuosia sitten muutamalla kympillä eikä säilyttänyt kuitteja mistään. Verohallinto kohtelee kryptovaroja nykyään samoin periaattein kuin osakkeita tai kiinteistöjä, joten sama hankintameno-olettama pätee sijoituskohteesta riippumatta.
Miten hankintameno-olettama krypto-kaupoissa lasketaan
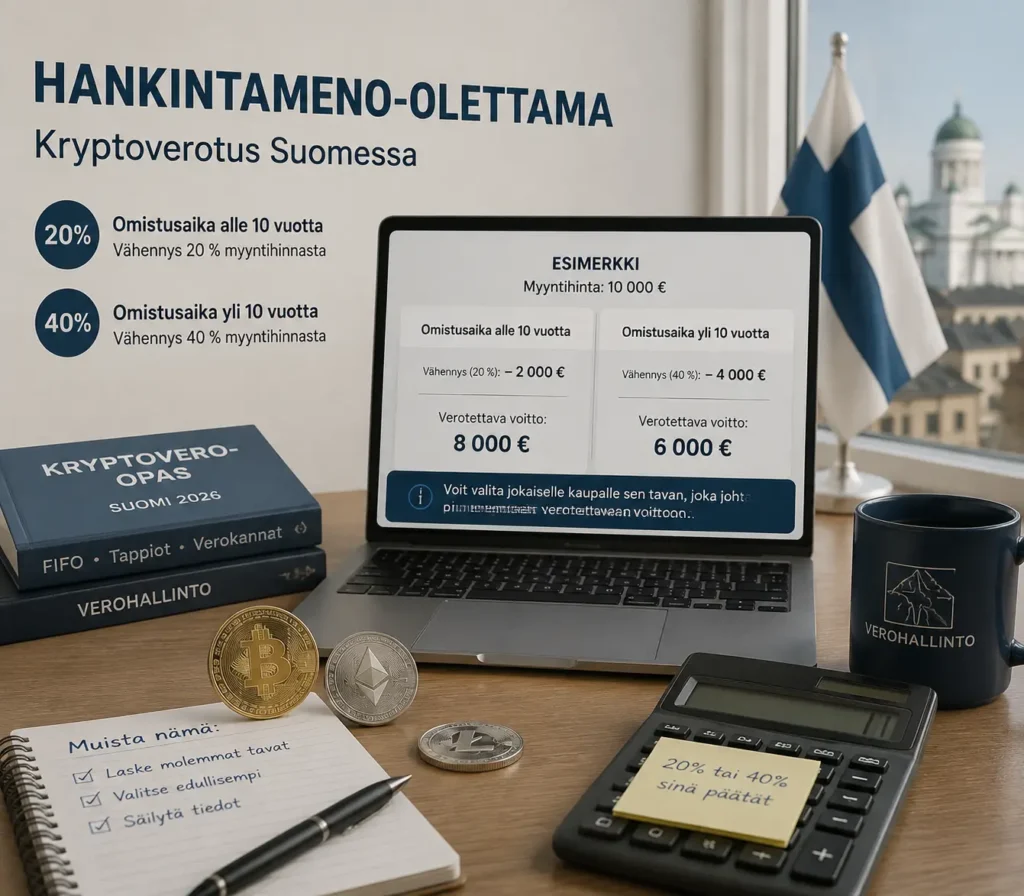
Perusolettama on 20 prosenttia myyntihinnasta, eikä omistusaika vaikuta tähän lukuun, jos omaisuus on omistettu alle kymmenen vuotta. Kymmenen vuoden rajan jälkeen olettama nousee 40 prosenttiin. Käytännön esimerkki havainnollistaa asiaa parhaiten: myydessään kryptoa 10 000 eurolla sijoittaja voi vähentää joko 2 000 tai 4 000 euroa ilman yhtäkään kuittia, ja loppuosa jää verotettavaksi voitoksi. Verohallinnon kryptovarojen verotusohje vahvistaa saman laskentatavan pätevän kaikkiin virtuaalivaluuttoihin riippumatta siitä, millä alustalla ne on hankittu.
Luovutukset lasketaan aina erikseen
Yksi asia yllättää usein sijoittajia: hankintameno-olettamaa ei tarvitse soveltaa koko salkkuun kerralla. Jokainen kauppa on oma kokonaisuutensa, joten voit valita kullekin kaupalle erikseen sen tavan, joka johtaa pienempään verotettavaan voittoon. Yhdessä kaupassa kannattaa siis käyttää todellista hankintahintaa ja toisessa hankintameno-olettamaa, aivan riippumatta siitä, kumpaa tapaa käytit edellisessä kaupassa.
Milloin olettaman käyttö kannattaa
Nyrkkisääntö on yksinkertainen: olettama kannattaa valita silloin, kun se johtaa pienempään verotettavaan voittoon kuin todellinen hankintahinta miinus kulut. Näin käy yleensä silloin, kun krypto on ostettu hyvin halvalla ja myyty huomattavasti kalliimmalla, jolloin todellinen voitto nousisi yli 80 prosenttiin myyntihinnasta tai yli 60 prosenttiin, jos omistusaika ylittää kymmenen vuotta. Veronmaksajain Keskusliiton laskelmien mukaan olettama on lisäksi ainoa järkevä vaihtoehto, jos ostokuitit ovat täysin hukassa eikä hankintahintaa pysty muuten todistamaan.
Toisin päin homma toimii yhtä loogisesti. Jos todellinen hankintahinta on lähellä myyntihintaa eli voitto jää pieneksi, todellisen hankintahinnan käyttäminen on lähes aina edullisempaa. Verotettava voitto jää nimittäin silloin hankintameno-olettamaa pienemmäksi, mikä on hyvä muistutus siitä, miksi kuittien säilyttäminen kannattaa aina, vaikka olettama toimisikin varasuunnitelmana.
Esimerkki hankintameno-olettaman käytöstä
Tässä konkreettinen esimerkki. Sijoittaja osti bitcoinia 3 000 eurolla vuonna 2019 ja myi sen 15 000 eurolla vuonna 2026. Todellista hankintahintaa käyttäen verotettava voitto olisi 12 000 euroa, ja hankintameno-olettamaa käyttäen vähennys olisi 20 prosenttia myyntihinnasta eli 3 000 euroa, jolloin voitto olisi niin ikään 12 000 euroa. Tässä tapauksessa kumpikin tapa johtaa siis samaan lopputulokseen, koska alkuperäinen hankintahinta osui sattumalta lähelle olettaman tasoa.
Entä jos ostohinta olisi ollut vain 1 000 euroa? Silloin todellinen hankintahinta johtaisi 14 000 euron voittoon, kun taas hankintameno-olettama pitäisi voiton 12 000 eurossa. Ero on merkittävä, ja juuri tällaisissa tilanteissa olettama kannattaa selvästi eniten. Hankintameno-olettama krypto-kaupoissa onkin syytä laskea aina rinnakkain todellisen hankintahinnan kanssa ennen veroilmoituksen jättämistä, ja koko oppaasta kryptoveron laskemiseen Suomessa löytyy myös FIFO-periaate ja ajantasaiset verokannat kokonaisuudessaan.
Hankintameno-olettama krypto-omaisuuden perinnössä ja lahjassa
Perintönä tai lahjana saatuun kryptoon olettamaa ei sovelleta ihan suoraan. Näissä tapauksissa hankintahinta on yleensä perintö- tai lahjaverotuksessa vahvistettu käypä arvo. Jos tuota arvoa ei kuitenkaan pystytä osoittamaan luotettavasti, myös perintönä tai lahjana saadun krypton myynnissä voi käyttää samaa 20 tai 40 prosentin olettamaa kuin ostetussa omaisuudessa.
Tämä yksityiskohta unohtuu yllättävän usein, vaikka se voi vaikuttaa merkittävästi lopulliseen veroon. Perinnön tapauksessa omistusaika alkaa nimittäin perinnönjättäjän kuolinhetkestä eikä alkuperäisestä hankinta-ajankohdasta, mikä voi nostaa käytettävän olettaman suoraan 40 prosenttiin. Kannattaa siis aina tarkistaa perukirjaan merkitty arvo, ennen kuin päättää, kumpaa laskentatapaa käyttää.
Usein kysytyt kysymykset hankintameno-olettamasta
Voiko hankintameno-olettamaa käyttää kaikkiin kryptovaluuttoihin? Kyllä. Sääntö koskee kaikkea Verohallinnon omaisuudeksi luokittelemaa varallisuutta, myös kaikkia kryptovaluuttoja riippumatta siitä, minä vuonna tai millä alustalla ne on ostettu.
Entä jos ostoajankohta ei ole enää tiedossa? Silloin kannattaa olla varovainen ja olettaa lyhyempi omistusaika, jolloin vähennys jää 20 prosenttiin eikä nouse 40 prosenttiin. Verottaja voi pyytää selvitystä, ja epäselvässä tilanteessa alempi olettama on turvallisempi valinta.
Pitääkö hankintameno-olettaman käyttö ilmoittaa jotenkin erikseen? Ei, erillistä ilmoitusta ei tarvita. Valinta näkyy suoraan luovutusvoiton laskelmassa OmaVerossa, kun valitset, kumpaa laskentatapaa kyseisessä kaupassa käytät.
Sama sääntö pätee myös ulkomaisesta pörssistä ostettuun kryptoon, sillä pörssin sijainnilla ei ole väliä. Suomen verotus koskee kaikkia Suomessa yleisesti verovelvollisen henkilön luovutuksia riippumatta siitä, missä maassa kauppa on tehty.
Tarvitsetko apua oman salkkusi verolaskentaan? Tutustu kryptovaluutta24.fi:n muihin oppaisiin ja pysy ajan tasalla Suomen kryptoverotuksen muutoksista.